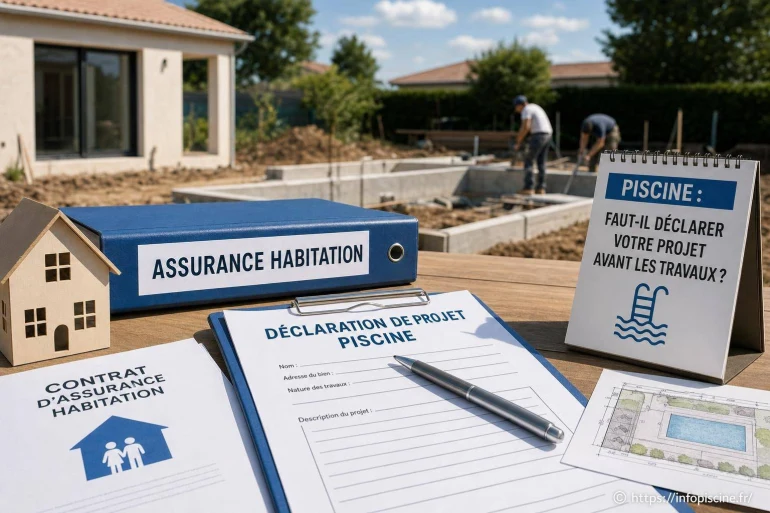
Assurance habitation et piscine : faut-il déclarer votre projet avant les travaux ?
- Assurance, urbanisme et fiscalité : trois démarches différentes
- Pourquoi déclarer une piscine à son assurance habitation ?
- À quel moment prévenir son assureur ?
- Les 4 repères à vérifier avant les travaux
- Quelles garanties vérifier pour une piscine ?
- Assurance habitation et piscine : les cas particuliers
- Progression pratique pour préparer votre dossier
- Bien choisir ou faire évoluer son assurance habitation
-
Questions fréquentes
- Faut-il déclarer une piscine à votre assureur dans le cadre de votre assurance habitation ?
- L'assurance piscine est-elle obligatoire ?
- Une piscine hors-sol est-elle concernée ?
- Que couvre l'assurance habitation pour une piscine ?
- Peut-on installer une piscine sans déclaration de travaux ?
- Que faire en cas de fuite de piscine ?
- Une piscine enterrée est-elle automatiquement assurée avec la maison ?
- Faut-il assurer un abri de piscine ou un pool house ?
- Un locataire peut-il installer une piscine ?
- Quels documents conserver après l'installation ?
Oui, il est vivement conseillé de prévenir votre assureur avant de lancer un projet de piscine. Une piscine peut modifier la valeur de votre logement, créer de nouveaux risques et nécessiter une adaptation des garanties. L'obligation précise dépend toutefois du contrat, du type de bassin et de ses équipements.
Cette démarche est distincte des autorisations à demander en mairie ou des éventuelles conséquences fiscales. Le bon réflexe consiste à réunir les informations sur votre projet, puis à demander à l'assureur si une déclaration, un avenant ou une garantie complémentaire est nécessaire.
Assurance, urbanisme et fiscalité : trois démarches différentes
Construire une piscine ne se résume pas à choisir son revêtement ou son système de filtration. Selon la nature et l'implantation du bassin, des formalités d'urbanisme peuvent être requises. Elles se vérifient auprès de la mairie, notamment au regard des règles locales applicables à votre terrain. d
La déclaration à l'assureur répond à une autre logique : elle sert à mettre à jour le risque couvert par le contrat d'assurance habitation. La fiscalité est encore un sujet séparé. Pour mieux comprendre ce dernier point, consultez les conséquences fiscales d'une piscine non déclarée.
Pourquoi déclarer une piscine à son assurance habitation ?
Déclarer une piscine permet de savoir clairement si le bassin, ses équipements et les dommages qu'ils peuvent causer sont pris en compte par votre contrat. Sans échange préalable, vous pourriez découvrir trop tard qu'une garantie ne couvre pas l'installation telle qu'elle a été réalisée.
Une piscine enterrée est souvent considérée comme un élément durable de la propriété. Un bassin hors-sol, un spa, un abri, un local technique ou une terrasse peuvent aussi changer l'étendue du bien assuré. L'assureur peut alors confirmer la couverture existante, demander des précisions ou proposer une adaptation contractuelle.
Le bassin
Sa nature, son implantation et sa fixation au sol peuvent influencer son traitement dans le contrat.
Les équipements
Pompe, filtration, chauffage, volet, abri et robot représentent des biens à identifier.
La responsabilité civile
Elle peut intervenir si un dommage est causé à un tiers, selon les conditions prévues.
L'absence de déclaration n'entraîne pas systématiquement les mêmes conséquences. Selon les clauses applicables, elle peut conduire à une garantie limitée, une exclusion, une indemnisation réduite ou une difficulté lors de la déclaration d'un sinistre.


À quel moment prévenir son assureur ?
Le meilleur moment est avant le démarrage des travaux, dès que le projet est suffisamment défini. Vous pourrez ainsi connaître les garanties disponibles et éviter de prendre des décisions d'équipement sans savoir comment elles seront couvertes.
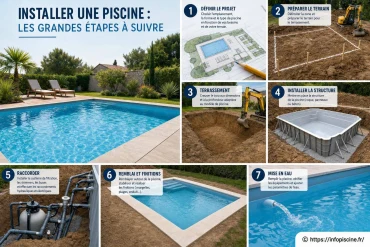
Cette anticipation s'intègre naturellement dans les étapes d'installation d'une piscine, entre la préparation du terrain, le choix du professionnel et l'organisation du chantier.
Les informations utiles à transmettre
- Le type de piscine : enterrée, semi-enterrée, hors-sol ou spa.
- Les dimensions, l'implantation et le caractère fixe ou démontable de l'installation.
- La valeur estimée du bassin et des équipements associés.
- La présence d'un abri, d'un volet, d'un pool house ou d'un local technique.
- Le dispositif de sécurité prévu et l'usage familial ou locatif du bien.
Conservez les devis, factures, plans, notices et photographies du chantier. Ces documents facilitent les échanges avec l'assureur et peuvent être utiles si un dommage survient.
Les 4 repères à vérifier avant les travaux
Devis, plans, factures et photos aident à décrire le projet.
Type, dimensions, implantation, valeur et équipements sont à préciser.
Urbanisme, assurance et fiscalité ne répondent pas au même objectif.
Bassin, équipements, responsabilité, vol, fuite et exclusions sont à relire.
Quelles garanties vérifier pour une piscine ?
La couverture d'une piscine varie d'un contrat à l'autre. Il faut donc vérifier ce qui est réellement assuré, les événements garantis, les plafonds éventuels, les franchises et les exclusions. [ A lire en complément ici ]
| Situation | Démarche à effectuer | Point de vigilance |
|---|---|---|
| Construction d'une piscine enterrée | Informer l'assureur avant le chantier. | Vérifier la prise en compte du bassin et des aménagements fixes. |
| Piscine hors-sol ou spa | Décrire précisément l'installation. | Ne pas supposer une couverture automatique. |
| Ajout d'un abri ou d'un pool house | Demander si un avenant est nécessaire. | Prendre en compte la valeur des équipements. |
| Fuite ou dégât matériel | Déclarer rapidement le sinistre selon le contrat. | Identifier l'origine du dommage et les garanties mobilisables. |
| Accident impliquant un tiers | Contacter l'assureur. | Vérifier les conditions de responsabilité civile et de sécurité. |
Dommages au bassin et aux équipements
Tempête, incendie, vandalisme, choc, dégât affectant une pompe ou un système de filtration : les garanties ne sont pas identiques selon les contrats. Certains éléments peuvent être couverts au titre des dépendances ou des aménagements extérieurs, d'autres nécessiter une option.
Vol et vandalisme
Le vol d'un robot, d'un chauffage mobile ou d'accessoires n'est pas à présumer couvert. Les conditions de protection du bien, les limites prévues et la nature des objets assurés comptent souvent dans l'analyse du dossier.
Fuite et consommation d'eau
Une fuite peut concerner la structure, les canalisations ou le matériel. L'assurance habitation ne couvre pas nécessairement tous les frais de recherche, de réparation ou de surconsommation liés à une piscine. Lisez les définitions du contrat avant de compter sur une indemnisation.
Responsabilité civile et dommages à des tiers
La responsabilité civile peut jouer lorsqu'un tiers subit un dommage dont vous êtes responsable, dans les limites du contrat. Le respect des règles de sécurité applicables aux piscines privées et un entretien régulier de l'installation restent essentiels.
Assurance habitation et piscine : les cas particuliers
Le type de bassin et votre statut d'occupant changent la manière d'aborder le dossier. Dans tous les cas, une description complète du projet vaut mieux qu'une simple mention de « piscine ».
Piscine enterrée ou semi-enterrée
Ces installations modifient durablement le terrain et s'accompagnent souvent d'équipements fixes. Avant les travaux, vérifiez avec l'assureur la déclaration nécessaire et les éléments inclus : bassin, margelles, local technique, couverture, filtration ou chauffage.
Piscine hors-sol
Une piscine hors-sol démontable peut sembler temporaire, mais sa valeur, sa durée d'installation et ses équipements justifient un échange avec l'assureur. Une piscine posée plusieurs saisons, dotée d'une filtration ou entourée d'aménagements, mérite une attention particulière.
Spa et mini-bassin
Un spa extérieur peut présenter des risques spécifiques : panne, gel, fuite, dommage électrique ou détérioration du revêtement. La réponse dépend du modèle, de son emplacement et du contrat souscrit.
Locataire ou propriétaire
Le propriétaire qui fait installer une piscine doit organiser les démarches liées au bâti et à son assurance. Un locataire ne devrait jamais installer une piscine importante ou modifier le terrain sans accord préalable du propriétaire. Il convient ensuite de déterminer qui assure quoi entre le logement, les aménagements et les biens personnels.
Travaux confiés à une entreprise
Demandez les attestations d'assurance adaptées au professionnel intervenant. Pour certains travaux de construction, une assurance dommages-ouvrage peut être pertinente ou requise selon la nature de l'opération. Cette question doit être examinée avec les professionnels compétents et les documents contractuels du chantier.
Progression pratique pour préparer votre dossier
Ces jauges ne mesurent pas un niveau de couverture : elles présentent les quatre étapes concrètes de préparation avant et après la pose.
Réunissez les caractéristiques du bassin et des équipements.
Contrôlez les règles d'urbanisme applicables à votre terrain.
Demandez les garanties, limites et éventuels ajustements nécessaires.
Gardez contrat, avenant, factures et photos après l'installation.
Bien choisir ou faire évoluer son assurance habitation
Votre contrat habitation doit correspondre à votre logement tel qu'il est réellement aménagé. Une piscine constitue un bon moment pour relire les garanties dédiées aux dépendances, aux équipements extérieurs, aux dommages matériels et à la responsabilité civile.
Pour examiner les solutions disponibles et leurs conditions, retrouvez l'offre d'assurance de Cardif.fr. Avant toute souscription ou modification, comparez surtout les garanties écrites avec la configuration concrète de votre maison, de votre appartement ou de votre terrain.
Si votre contrat n'est plus adapté, une évolution peut être envisagée selon votre situation. Il est parfois possible de changer sans attendre la date anniversaire du contrat d'assurance. Cette possibilité ne dispense pas de vérifier les délais, les conditions de résiliation et la continuité de votre couverture.
La meilleure protection commence par une déclaration fidèle du projet : ni trop vague, ni limitée au seul bassin.
La checklist avant le premier coup de pelle
- Vérifiez les règles d'urbanisme auprès de votre mairie.
- Rassemblez plans, devis, équipements prévus et documents du chantier.
- Contactez votre assureur avant le début des travaux.
- Demandez quelles garanties couvrent le bassin, les équipements et les tiers.
- Conservez toute confirmation écrite et mettez le contrat à jour si nécessaire.
En pratique, ne vous contentez pas d'une réponse générale. Faites préciser le statut de votre installation, les sinistres couverts et les exclusions. Vous pourrez ainsi profiter de votre future piscine avec une vision plus claire de vos responsabilités et de votre protection.
Questions fréquentes
Faut-il déclarer une piscine à votre assureur dans le cadre de votre assurance habitation ?
Il est recommandé de signaler le projet avant les travaux. La nécessité d'un avenant ou d'une garantie complémentaire dépend du type de piscine et des clauses de votre contrat.
L'assurance piscine est-elle obligatoire ?
Il n'existe pas une assurance piscine unique applicable à toutes les installations. En revanche, il faut vérifier que votre assurance habitation et votre responsabilité civile couvrent correctement les risques liés au bassin.
Une piscine hors-sol est-elle concernée ?
Oui, une piscine hors-sol mérite d'être signalée, notamment si elle reste installée durablement ou comporte des équipements de valeur. La couverture dépend du contrat et des caractéristiques de l'installation.
Que couvre l'assurance habitation pour une piscine ?
Selon le contrat, elle peut couvrir certains dommages au bassin ou aux équipements, le vandalisme, des événements climatiques ou la responsabilité civile. Les garanties, franchises et exclusions doivent être vérifiées dans les conditions du contrat.
Peut-on installer une piscine sans déclaration de travaux ?
Cela dépend notamment du type de bassin, de ses dimensions, de sa durée d'installation et des règles locales d'urbanisme. Renseignez-vous auprès de votre mairie avant de commencer les travaux.
Que faire en cas de fuite de piscine ?
Limitez les dégâts si possible, recherchez l'origine de la fuite, prenez des photos et contactez votre assureur dans les délais prévus. Vérifiez ensuite si les frais de recherche, de réparation ou de surconsommation sont garantis.
Une piscine enterrée est-elle automatiquement assurée avec la maison ?
Non. Une piscine enterrée peut être considérée comme un élément du bien immobilier, mais son intégration au contrat et l'étendue des garanties doivent être confirmées par l'assureur.
Faut-il assurer un abri de piscine ou un pool house ?
Il est prudent de les déclarer avec le reste du projet. Leur valeur et leur caractère fixe peuvent nécessiter une mise à jour du contrat habitation.
Un locataire peut-il installer une piscine ?
Un locataire doit obtenir l'accord du propriétaire avant tout aménagement qui modifie durablement le terrain. Il doit aussi vérifier avec l'assureur la couverture de ses biens et de sa responsabilité.
Quels documents conserver après l'installation ?
Conservez les devis, factures, plans, notices, attestations des professionnels, photos et éventuel avenant d'assurance. Ils seront utiles pour justifier la valeur des équipements et déclarer un sinistre.


A propos de nous : Sophie Lagon

Architecte paysagiste spécialisée dans l’intégration de piscines au jardin, je mets ma créativité au service de vos projets aquatiques. Sur Info Piscine, je partage mes inspirations déco, mes conseils pour harmoniser votre espace extérieur et mes idées pour valoriser votre piscine. Je crois que chaque bassin peut devenir un véritable lieu de détente et de beauté. Mon credo : allier fonctionnalité et esthétisme pour sublimer votre coin baignade. Plongez avec moi dans l’art de vivre autour de la piscine !